Innehållsförteckning
Innehållsförteckning- Ozempic: Trenden med GLP-1-läkemedel som omformar livsmedelskedjorna
- Läkemedlet som i tysthet påverkar livsmedelsförsäljningen
- Hur kommer GLP-1-användarnas köpvanor att påverka sortimentet inom livsmedelsbranschen?
- 5 utmaningar som ledare inom livsmedelsförsörjningskedjan måste ta itu med
- Gå, spring inte
- 6 saker som smarta ledare inom leveranskedjan gör just nu
- Skär bort överflödigt i din leveranskedja
Översikt
Den snabba spridningen av GLP-1-läkemedel som Ozempic, Wegovy och Mounjaro börjar omforma matkonsumtionsmönstren. När efterfrågan förändras inom olika livsmedels- och dryckeskategorier måste ledande aktörer inom livsmedelsförsörjningskedjan förbereda sig på förändringar inom prognoser, lagerhantering, inköp och produktplanering.
Viktminskningsläkemedel finns överallt. Oavsett om du har hört dem kallas GLP-1, Ozempic, Mounjaro eller Wegovy finns det förmodligen någon du känner som tar ett sådant läkemedel.
Och miljontals konsumenter världen över har anpassat sina matutgifter därefter.
För ledande aktörer inom livsmedelsbranschens leveranskedja är detta inte en modefluga som kommer att försvinna inom de närmaste månaderna. Läkemedlen är här för att stanna. Och faktiskt har många av dem redan funnits i 20 år.
Men den senaste tidens omfattande användning har redan påverkat efterfrågan inom livsmedelsbranschen. Frågan är nu om du kan anpassa din leveranskedja tillräckligt snabbt för att hinna reagera innan du hamnar på efterkälken?
Läkemedlet som i tysthet påverkar livsmedelsförsäljningen
För tre år sedan, år 2023, antydde VD:n för Walmart USA att företagets data visade på en växande anledning till oro. Deras försäljningsvolymer inom livsmedel var på nedgång.
På samma sätt rapporterade VD:n för Novo Nordisk – varumärket som tillverkar både Ozempic och Wegovy – om flera oroliga samtal han hade fått från ledande aktörer inom livsmedelsbranschen. I varje telefonsamtal var ämnet för oro den förödelse som varumärkenas läkemedel orsakade för livsmedelsförsäljningen.
Läkemedlen, som ursprungligen utvecklades för att hjälpa patienter att hantera typ 2-diabetes, har nu blivit den snabbast växande läkemedelskategorin i den moderna läkemedelshistorien. En häpnadsväckande statistik när man tänker på alla andra konkurrenter.
1 av 8 vuxna amerikaner tar någon form av GLP-1. Det är ungefär 34 125 000 personer, bara i USA.
Prognoser från Circana visar att år 2030 (om drygt 3,5 år) kommer hushåll med en GLP-1-användare att stå för 35 % av all livsmedels- och dryckesförsäljning i USA.
För ledande aktörer inom livsmedelsbranschens leveranskedjor är detta en statistik att följa noga. Hjulet har redan satts i rullning för en kraftig förändring av efterfrågan över hela världen.
Det är en förändring som dramatiskt kommer att förändra era prognosmodeller, påverka era lagerpolicyer och sätta era leverantörsrelationer på prov. Effekterna sträcker sig bortom efterfrågan på livsmedel. Även leveranskedjorna för livsmedelsförpackningar står under press när varumärken anpassar produkter och förpackningar för GLP-1-användare. Från ”GLP-1-vänliga” etiketter till tydliga proteinbudskap – dessa förändringar är ett direkta svar på förändrade konsumentpreferenser.
Är er efterfrågeplanering anpassad för denna förändring? Eller försöker ni redan hinna ikapp en branschomvälvande utveckling?
Statistik i korthet
Hur kommer GLP-1-användarnas köpvanor att påverka sortimentet inom livsmedelsbranschen?
De produkter som GLP-1-användare slutar köpa, och de produkter de köper istället, kan få dramatiska konsekvenser för livsmedelsbranschen. Det finns goda skäl att tro att detta redan håller på att hända.
Det stämmer visserligen att användare av Ozempic köper mindre mat eftersom de äter mindre, men i själva verket utvecklas deras köpvanor också i riktning mot näring och hälsosam kost. Detta är en kommersiellt viktig faktor för aktörerna i livsmedelskedjan.
En studie från Cornell University, publicerad i december 2025, baserad på hushållens inköpsdata från Numerator, har följt livsmedelsutgifterna före och efter att förskrivningen av GLP-1-läkemedel inleddes.
Forskningen tyder på att utgifterna för livsmedelsinköp minskar med 5,3 % inom bara 6 månader efter att någon i hushållet börjat använda GLP-1.
Men i hushåll med högre sammanlagd inkomst är siffran ännu högre, nämligen 8,2 %.
Forskning från UC Davis visar däremot att GLP-1-användare konsumerar 65 % färre sockerhaltiga drycker, 62 % mindre alkohol och 55 % mer frukt och grönsaker.
Deras forskning visar också att försäljningen av salta snacks som chips minskar med 10 %, och att även godis, bakverk, kakor och konfektyr drabbas.
Däremot ökar försäljningen av yoghurt, färsk frukt, proteinbarer och köttsnacks.
Dessa uppgifter visar att det inte bara är den totala mängden mat som påverkas av aptitdämpande läkemedel, utan att det också finns ett pedagogiskt inslag i förändringen av vanor.
Intressant nog har många användare av Ozempic eller Mounjaro rapporterat att de upplever illamående eller kräkningar efter att ha ätit starkt bearbetade livsmedel och mat med hög fetthalt.
Enligt anekdotiska uppgifter verkar det också finnas en stor inverkan på användarnas alkoholtolerans. Det innebär att det inte bara är livsmedelsleverantörerna som kommer att känna av den minskade efterfrågan. Särskilt med tanke på att konsumentprofilerna förändras, där framför allt generation Z dricker betydligt mindre än tidigare generationer.
Att förändringarna i kostvanorna drivs av fysiologiska skäl snarare än enbart viljestyrka tyder på att förändringen är en bestående utveckling, snarare än en tillfällig trend som kommer att avta med tiden.
Som planerare inom leveranskedjan i livsmedels- eller dryckesbranschen är det ytterst troligt att den efterfrågedata du baserar dina prognoser på redan är inaktuell.

5 utmaningar som ledare inom livsmedelsförsörjningskedjan måste ta itu med
1. Modellerna för efterfrågeprognoser bygger på fel utgångspunkt
Varenda efterfrågeprognos du använder idag har med största sannolikhet skapats med hjälp av historisk data baserad på en konsumtion som förändras dramatiskt.
Data från tiden före GLP-1 är inte längre ändamålsenliga inom livsmedelsbranschen. Läkemedlet har nu blivit allmänt accepterat, vilket innebär att din data har passerat sitt ”bäst före-datum”. Utöver detta kommer många av de modeller som används idag att överskatta efterfrågan på kaloririka, ultrabearbetade produkter. Särskilt eftersom användningen accelererar mot 30 miljoner användare i USA fram till 2030.
Just nu tas GLP-1-läkemedel genom injektion, en metod som kan avskräcka vissa potentiella användare. Men nu kommer tabletter in på marknaden, vilket kan få marknaden att växa ännu snabbare, eftersom de som är för känsliga för att injicera sig själva hittar ett enklare och mindre krävande sätt att hantera sin vikt.
För att hantera dina prognoser måste du komplettera dina data med den nya informationen från marknaden. De företag som gör detta snabbt kommer att ha en betydande fördel jämfört med dem som väntar tills signalen blir otvetydig, eller som felaktigt tror att detta är en fas som kommer att avta med tiden.
2. Förpackningsarkitektur och rationalisering av SKU:er
GLP-1-användare äter mindre. Det vet vi redan, eftersom det är den främsta anledningen till att man använder läkemedlet.
De äter sannolikt mindre portioner per måltid, men strävar också efter bättre näring och är kanske mindre intresserade av förpackningsformat som är utformade för kaloririkare kost. En konsumentundersökning från 2024 visade att 95 % av GLP-1-användarna uppgav att de åt mindre portioner, 78 % efterfrågade mindre förpackningsstorlekar och 82 % letade aktivt efter livsmedel med extra näringsmässiga fördelar.
Det är högst troligt att tillverkarna nu kommer att ställas inför ett kommersiellt incitament att erbjuda mindre förpackningsstorlekar eller att inrikta sitt utbud och sina produkter mot hälsosammare alternativ.
Forskning från PWC menar att detta tyder på att användningen av GLP-1 bidrar till en förskjutning bort från traditionella volymbaserade konsumtionsmönster, vilket tvingar berörda företag att omvärdera långvariga antaganden kring värde, köpbeteende och produktportföljer.
Båda dessa förändringar kommer att få konsekvenser för leveranskedjan.
Nya förpackningsformat förändrar kartongkonfigurationer, lagringskrav och påfyllningslogik. Omformuleringar kommer att kräva ny inköp av ingredienser.
Kan tillverkarna behålla samma leverantörer efter att ha gått över till hälsosammare alternativ? Eller kommer de att behöva göra dramatiska förändringar i vilka de samarbetar med och konkurrera med andra om samma produkter, utan befintliga relationer?
För aktörerna i leveranskedjan innebär detta ökad komplexitet i verksamheten i en tid då insynen i efterfrågan försämras snabbt.
3. Exponering avseende lager och rörelsekapital
En av de största riskerna gäller lagret och det rörelsekapital som är bundet i det. Även om en plötslig kollaps i efterfrågan är osannolik är risken stor att en långsammare förändring i efterfrågan påverkar långsiktiga leverantörsavtal.
Många tillverkare, grossister och distributörer inom livsmedelsbranschen arbetar med fleråriga volymåtaganden, leverantörsramavtal och inköpsavtal. Om efterfrågan gradvis avtar under avtalens löptid kan organisationerna hamna i en situation där de sitter med överskottslager, utnyttjar lagerutrymmet ineffektivt och binder upp rörelsekapital i produkter som inte längre säljer i samma takt.
Ledare inom leveranskedjan bör testa långsiktiga scenarier för de produktkategorier som kan komma att påverkas av dessa förändringar.
Stämmer de framtida volymåtagandena fortfarande överens med de troliga konsumtionsmönstren? Hur mycket rörelsekapital kan komma att bindas om efterfrågan inte når upp till de nuvarande antagandena? Och är leverantörsavtal, lagerpolicyer och prognoser tillräckligt flexibla för att kunna anpassas om konsumtionstrenderna förändras under de kommande fem åren?
De organisationer som tidigt uppmärksammar dessa förändringar kommer att få bättre förutsättningar att skydda både servicenivåer och rörelsekapital. Genom att justera inköpsplaner, lagerpolicyer och framtida volymåtaganden innan trenden blir tydlig kan de undvika onödig lageruppbyggnad och hålla likvida medel tillgängliga för mer produktiva investeringar på andra områden i verksamheten.
4. Leverantörs- och inköpsstrategi
Framväxten och den långsiktiga användningen av GLP-1-läkemedel kommer att få olika konsekvenser för leveransen av olika ingredienser. Det finns en stigande efterfrågan på färska livsmedel, grönsaker, protein, fiber och näringsrika ingredienser.
Efterfrågan på cikoriarot, inulin, allulos och högkvalitativa köttproteiner ökar enligt data.
Raffinerat socker, ingredienser i högt bearbetade snacks och alkohol står inför kraftiga nedgångar.
För inköps- och leveranskedjeansvariga innebär dessa förändringar att man måste granska sin leverantörsexponering och framför allt att ligga steget före när det gäller att hitta alternativ som bättre passar det som data visar.
Vilka leverantörsrelationer är koncentrerade till kategorier som är på nedgång?
Vilka relationer innebär en risk om efterfrågan fortsätter att minska?
5. Risken med ”återhämtningsfönstret”
Inom livsmedelsbranschen finns en föreställning om att effekterna av GLP-1 är tillfälliga. Detta är en av de farligaste antaganden man kan göra.
Det är förståeligt att anta att när patienterna når sin önskade vikt och slutar ta den ordinerade medicinen kommer deras aptit att återgå till normala nivåer och därmed återgår köpmönstren till det normala.
Det finns helt enkelt inga belägg som stöder denna teori.
Klinisk forskning och beteendedata tyder på att GLP-1-läkemedel fungerar som långsiktiga beteendemodifierare. Även efter att behandlingen avslutats återgår matvanorna aldrig helt till nivåerna före behandlingen.
Om din leveranskedja är uppbyggd kring en förväntan om att konsumenternas konsumtion kommer att återhämta sig, och det aldrig blir verklighet, kommer du sannolikt att stå inför enorma överlager i fel kategorier och massiva brister i de rätta.
Data visar att detta inte är en cyklisk process. Den är linjär.
Gå, spring inte
Den här artikeln är inte avsedd för att skapa panik inom livsmedelsbranschen. Den är istället en varnande inblick i vad data säger oss om framtiden.
En rapport från Hersheys VD visar att man endast såg en måttlig påverkan från GLP-1-läkemedel under 2025 och att denna trend fortsatte in i 2026. Även Mondelez och Nestlé har gett liknande försäkringar till sina investerare. Novo Nordisk sänkte till och med nyligen sina tillväxtprognoser för 2025 för de två läkemedel de erbjuder, vilket tyder på en ”långsammare än förväntad” spridning.
Detta kan bero på oro över biverkningar, av vilka många fortfarande håller på att upptäckas och övervakas, såsom mag- och tarmbesvär, håravfall och minskad bentäthet. Eller helt enkelt den tidigare nämnda administreringsmetoden via injektion. Globalt sett, där USA ligger i täten när det gäller användningen, ligger både den europeiska och den asiatiska marknaden långt ifrån samma användningsnivåer.
Sedan har vi frågan om pris: I USA ligger kostnaderna för GLP-1-läkemedel mellan 900 och 1 400 dollar per månad. Det är ingen liten summa. Men i takt med att konkurrensen ökar mellan läkemedelsproducenterna och försäkringsskyddet (särskilt i USA) utvidgas, är det troligt att dessa kostnader kommer att sjunka när marknaden mognar.
Den kommersiella påverkan på livsmedelsbranschens resultaträkningar är inte dramatisk just nu, men varningssignalerna finns definitivt där. Beslut inom leveranskedjan som rör leverantörsavtal, tillverkningskapacitet, sortimentsportföljer och påfyllningslogik kan ta mellan 18 och 36 månader att genomföra.
Så låt det inte råda något tvivel: Nu är det dags att agera, innan data går från att vara en varningssignal till att bli en kanariefågel i kolgruvan. Och nu när GLP-1-tabletterna börjar komma ut på marknaden kan man räkna med att införandet kommer att gå snabbare.
6 saker som smarta ledare inom leveranskedjan gör just nu
Utmaningen för ledare inom livsmedelsförsörjningskedjan är att omsätta medvetenheten i konkreta planeringsåtgärder. Här är sju praktiska steg som organisationer redan vidtar:
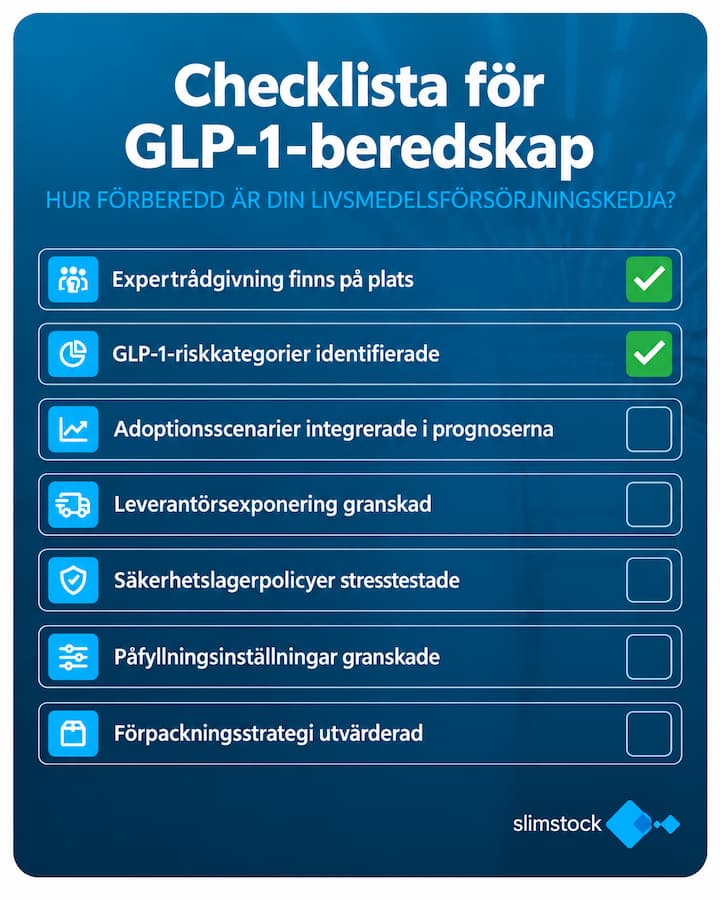
1. Vända sig till experter
När du står inför nya utmaningar kan samarbete med en leverantör av leveranskedjelösningar som sätter människan i centrum, såsom Slimstock, hjälpa dig att dra nytta av marknadserfarenhet och det breda spektrum av användningsfall som vår lösning hanterar och redan har hanterat. Medan många leverantörer lämnar sina kunder att klura ut saker på egen hand, är Slimstock en ständigt tillgänglig källa till konsultkompetens och kostnadsfri utbildning för alla användare av Slimstocks lösningar.
2. Segmentera ert sortiment efter GLP-1-risk
Anpassa kategoristrukturerna efter den växande efterfrågan från konsumenterna. Gruppera proteinrika, funktionella och hälsoinriktade produkter separat från ultrabearbetade och vikande kategorier, så att planerare kan prognostisera, investera och optimera lagret i linje med förändrade konsumentpreferenser.
3. Bygg in GLP-1-användningsscenarier i prognoser för 12–36 månader
Förlita dig inte på historisk data från tiden före införandet av GLP-1. Analysera kurvor för låg, medel och hög införandegrad och testa ditt utbud mot var och en av dem. Scenarier som lanseringen av GLP-1 i tablettform kan leda till en snabbare och mer omfattande spridning, vilket bör beaktas i din planering.
4. Granska din leverantörsbas
Identifiera vilka leverantörer av ingredienser och råvaror som tillhör kategorier i nedgång. Inled samtal om volymflexibilitet i god tid, innan avtalsförnyelser tvingar dig att agera.
5. Stresstesta säkerhetslager och påfyllningspolicyer
Granska parametrarna för dina SKU:er med högst risk. Riktlinjer som är anpassade för en stabil eller växande efterfrågan kommer att leda till överlager i kategorier som är på nedgång.
6. Se över förpackningsstrategin
Övergången till mindre, näringsrika förpackningar kommer att förändra produktionslinjernas konfiguration, fyllningsgraden för kartonger och logistikkostnaderna. Simulera effekterna på leveranskedjan innan kommersiella beslut fattas.
Skär bort överflödigt i din leveranskedja
Efterfrågeförändringar på strukturell nivå är sällsynta inom livsmedelsbranschen.
Den veganska och växtbaserade boomen i slutet av 2010-talet var den senaste stora händelsen. Men den drevs mer av konsumenternas preferenser än av medicinska åtgärder.
GLP-1-revolutionen är något helt annat, och den är definitivt här för att stanna. Ett läkemedel som omformar aptiten hos miljontals människor över hela världen – med en multiplikatoreffekt på vad och hur mycket de köper, och vilka livsmedel de går förbi i mataffären – kommer att få en dramatisk inverkan på branschen.
För ledare inom leveranskedjan i livsmedels- och dryckesbranschen kommer efterfrågemönstren att förändras. De har faktiskt redan gjort det. Har ert företag den planeringsinfrastruktur, den flexibilitet i prognosarbetet och de leverantörsrelationer som krävs för att anpassa sig och blomstra? Samarbetar ni med specialister som kan hjälpa er att ro uppströms? Agerar ni tillräckligt tidigt för att kunna forma er anpassning och implementering på era egna villkor? Eller kommer ni att tvingas reagera på förändringen först när påverkan på marginalerna blir omöjlig att ignorera?
Datan finns här. Möjligheten att agera är vidöppen. Den enda frågan är: Har ni modet att ta steget?