Inhoudsopgave
Inhoudsopgave- Ozempic: de trend rond GLP-1-geneesmiddelen die de voedselketens ingrijpend verandert
- Het medicijn dat stilletjes de voedselverkoop beïnvloedt
- Hoe gaan de koopgewoonten van GLP-1-gebruikers het productaanbod in de voedingsindustrie veranderen?
- 5 knelpunten waar leiders in de voedseltoeleveringsketen mee te maken hebben
- Loop, ren niet
- 6 dingen die slimme supply chain-leiders op dit moment doen
- Het vet uit je toeleveringsketen halen
Overzicht
De snelle opkomst van GLP-1-geneesmiddelen zoals Ozempic, Wegovy en Mounjaro begint de consumptiepatronen op het gebied van voedsel te veranderen. Nu de vraag binnen de verschillende categorieën van voedingsmiddelen en dranken verschuift, moeten leidinggevenden in de voedseltoeleveringsketen zich voorbereiden op veranderingen op het gebied van prognoses, voorraadbeheer, inkoop en productplanning.
Afslankmedicijnen zijn overal. Of je ze nu GLP-1, Ozempic, Mounjaro of Wegovy noemt, er is vast wel iemand die je kent die er een gebruikt. En miljoenen consumenten over de hele wereld hebben hun uitgavenpatroon voor eten hierop aangepast.
Voor leiders in de toeleveringsketen van de voedingsindustrie is dit geen modegril die binnen een paar maanden weer voorbij is. Deze medicijnen zijn een blijvertje. Sterker nog, veel ervan bestaan al twintig jaar. Maar de recente wijdverspreide acceptatie heeft nu al invloed op de vraag in de voedingsindustrie. De vraag is nu: kun je je supply chain snel genoeg aanpassen om hierop in te spelen, voordat je achteropraakt?
Het medicijn dat stilletjes de voedselverkoop beïnvloedt
Drie jaar geleden, in 2023, liet de CEO van Walmart in de VS doorschemeren dat er een groeiende reden tot bezorgdheid in de bedrijfsgegevens zat. Hun verkoopvolumes in de voedingssector daalden. Ook de CEO van Novo Nordisk, het merk dat zowel Ozempic als Wegovy maakt, vertelde over verschillende bezorgde telefoontjes die hij had gekregen van leiders in de voedingsindustrie. In elk gesprek ging het over de ravage die de medicijnen van het merk aanrichtten in de voedselverkoop.
De medicijnen, die oorspronkelijk waren ontwikkeld om patiënten te helpen bij het beheersen van diabetes type 2, zijn nu uitgegroeid tot de snelst groeiende medicijncategorie in de moderne farmaceutische geschiedenis. Een verbluffend cijfer als je kijkt naar alle andere concurrenten.
1 op de 8 Amerikaanse volwassenen gebruikt een vorm van GLP-1. Dat zijn ongeveer 34.125.000 mensen, alleen al in de VS. Voorspellingen van Circana laten zien dat tegen 2030 (over iets meer dan 3,5 jaar) huishoudens met een GLP-1-gebruiker goed zullen zijn voor 35% van alle voedsel- en drankverkopen in de VS. Voor supply chain-managers in de voedingsindustrie is dit een cijfer om goed in de gaten te houden. De eerste stappen zijn al gezet voor een ingrijpende verschuiving in de vraag over de hele wereld. Het is een verschuiving die je prognosemodellen drastisch zal veranderen, je voorraadbeleid zal beïnvloeden en je relaties met leveranciers op de proef zal stellen. De impact reikt verder dan alleen de vraag naar voedsel. Ook de supply chains voor voedselverpakkingen staan onder druk, nu merken hun producten en verpakkingen aanpassen voor GLP-1-gebruikers. Van ‘GLP-1-vriendelijke’ labels tot opvallende vermeldingen over eiwitten: deze veranderingen zijn een directe reactie op de verschuivende voorkeuren van consumenten.
Is je vraagplanning klaar voor deze verschuiving? Of ben je al bezig met het inhalen van een verpletterende ontwikkeling die de hele sector op zijn kop zet?
Statistieken in een oogopslag
Hoe gaan de koopgewoonten van GLP-1-gebruikers het productaanbod in de voedingsindustrie veranderen?
De producten die GLP-1-gebruikers niet meer kopen, en de producten die ze in plaats daarvan kopen, kunnen enorme gevolgen hebben voor de voedingsindustrie. Er zijn genoeg aanwijzingen dat dit nu al aan de gang is. Hoewel het klopt dat gebruikers van Ozempic minder eten kopen omdat ze minder eten, is de realiteit dat hun koopgedrag zich ook richt op voeding en gezond eten. En dit is een commercieel belangrijk punt voor iedereen in de voedselketen.
Onderzoek van Cornell University, gepubliceerd in december 2025 en gebaseerd op aankoopgegevens van huishoudens van Numerator, heeft de uitgaven aan boodschappen bijgehouden voor en nadat GLP-1-recepten werden voorgeschreven. Uit hun onderzoek blijkt dat de uitgaven aan boodschappen met 5,3% dalen binnen slechts 6 maanden nadat iemand in het huishouden GLP-1 is gaan gebruiken. Maar in huishoudens met een hoger gezamenlijk inkomen ligt dat percentage zelfs nog hoger, namelijk op 8,2%.
Uit onderzoek van UC Davis blijkt echter dat GLP-1-gebruikers 65% minder suikerhoudende dranken en 62% minder alcohol consumeren, en 55% meer fruit en groenten eten. Uit hun onderzoek blijkt ook dat de verkoop van hartige snacks zoals chips met 10% daalt, en dat snoep, gebak, koekjes en zoetwaren het ook moeilijker hebben. Daarentegen stijgt de verkoop van yoghurt, vers fruit, proteïnerepen en vleessnacks. Deze gegevens laten zien dat niet alleen de totale hoeveelheid voedsel wordt beïnvloed door medicijnen die de eetlust onderdrukken, maar dat er ook een educatief aspect zit aan de verandering in eetgewoonten.
Interessant genoeg hebben veel gebruikers van Ozempic of Mounjaro gemeld dat ze last krijgen van misselijkheid of een onwel gevoel na het eten van sterk bewerkte voedingsmiddelen en vetrijk voedsel. Anekdotisch gezien lijkt er ook een enorme invloed te zijn op de alcoholtolerantie van gebruikers. Dat betekent dat niet alleen voedselproducenten de druk op de vraag zullen voelen. Zeker nu de consumentenprofielen veranderen, waarbij vooral Gen Z veel minder drinkt dan eerdere generaties.
Dat veranderingen in het eetpatroon steeds meer te maken hebben met fysiologische redenen in plaats van alleen maar wilskracht, wijst erop dat deze verandering een blijvende ontwikkeling is, en geen tijdelijke rage die na verloop van tijd weer verdwijnt. Als supply chain-planner in de voedings- of drankenindustrie is de kans enorm groot dat de vraaggegevens waarop je je prognoses baseert, nu al achterhaald zijn.
5 knelpunten waar leiders in de voedseltoeleveringsketen mee te maken hebben
1. Modellen voor vraagprognoses zijn gebaseerd op een verkeerde uitgangsbasis
Elke vraagprognose die je vandaag de dag gebruikt, is vrijwel zeker opgesteld aan de hand van historische gegevens die gebaseerd zijn op consumptiepatronen die drastisch aan het veranderen zijn. Gegevens van vóór GLP-1 zijn niet langer geschikt voor de voedingsindustrie. Het medicijn is nu algemeen ingeburgerd, wat betekent dat je gegevens hun ‘houdbaarheidsdatum’ hebben overschreden. En afgezien daarvan zullen veel van de huidige modellen de vraag naar calorierijke, ultraverwerkte producten nu overschatten. Vooral nu het gebruik in een stroomversnelling komt en tegen 2030 naar verwachting 30 miljoen gebruikers in de VS zal bereiken. Op dit moment worden GLP-1-medicijnen via een injectie toegediend, een methode die sommige potentiële gebruikers kan afschrikken. Maar nu komen er ook orale pillen op de markt, waardoor de markt nog sneller zou kunnen groeien, omdat mensen die te preuts zijn om te injecteren een makkelijkere en minder inspannende manier vinden om hun gewicht onder controle te houden.
Om je prognoses goed te beheren, moet je je gegevens aanvullen met de nieuwe informatie die uit de markt komt. De bedrijven die dat snel doen, hebben een flink voordeel ten opzichte van degenen die wachten tot het signaal onmiskenbaar wordt, of ten onrechte denken dat dit een fase is die vanzelf weer overgaat.
2. Verpakkingsarchitectuur en SKU-rationalisatie
GLP-1-gebruikers eten minder. Dat weten we al, want dat is de belangrijkste reden om het medicijn te gebruiken. Ze eten waarschijnlijk kleinere porties per maaltijd, maar zijn ook op zoek naar betere voeding en zijn wellicht minder geïnteresseerd in voordeelverpakkingen die zijn ontworpen voor calorierijke diëten. Uit een consumentenonderzoek uit 2024 bleek dat 95% van de GLP-1-gebruikers aangaf kleinere porties te eten, 78% op zoek was naar kleinere verpakkingsgroottes en 82% actief op zoek was naar voedingsmiddelen met extra voedingsvoordelen. Het is zeer waarschijnlijk dat fabrikanten nu een commerciële prikkel zullen krijgen om kleinere verpakkingen aan te bieden of hun aanbod en producten te verschuiven naar gezondere alternatieven.
Beide veranderingen zullen gevolgen hebben voor de supply chain.
Nieuwe verpakkingsformaten veranderen de samenstelling van de dozen, de opslagvereisten en de manier waarop voorraad wordt aangevuld. En door het aanpassen van de samenstelling zullen er nieuwe leveranciers voor ingrediënten nodig zijn. Kunnen fabrikanten dezelfde leveranciers behouden nadat ze zijn overgestapt op gezondere opties? Of moeten ze drastisch veranderen met wie ze samenwerken, en met anderen concurreren om dezelfde producten, zonder dat er al een relatie bestaat? Voor degenen in de supply chain betekent dit een toename van de operationele complexiteit, juist op een moment dat het inzicht in de vraag snel verslechtert.
3. Risico’s voor voorraad en werkkapitaal
Een van de grootste risico’s betreft de voorraad en het werkkapitaal dat daarin vastzit. Hoewel een plotselinge ineenstorting van de vraag onwaarschijnlijk is, is de kans groot dat een langzamere verschuiving in de vraag gevolgen heeft voor langetermijnovereenkomsten met leveranciers. Veel fabrikanten, groothandels en foodservice-distributeurs werken met meerjarige afnameverplichtingen, leveranciersraamovereenkomsten en inkoopcontracten. Als de vraag tijdens de looptijd van deze contracten geleidelijk afneemt, kunnen organisaties te maken krijgen met overtollige voorraad, inefficiënt gebruik van magazijnruimte en vastzittend werkkapitaal in producten die niet meer zo snel de deur uitgaan.
Leiders in de toeleveringsketen zouden langetermijnscenario’s moeten testen voor alle categorieën die met deze verschuivingen te maken kunnen krijgen. Zijn de toekomstige afnameverplichtingen nog wel afgestemd op de verwachte verbruikspatronen? Hoeveel werkkapitaal zou er vast komen te zitten als de vraag achterblijft bij de huidige aannames? En zijn leveranciersovereenkomsten, voorraadbeleid en prognoses flexibel genoeg om mee te gaan als de verbruikstrends de komende vijf jaar veranderen?
De organisaties die deze verschuivingen vroeg herkennen, zijn beter in staat om zowel het serviceniveau als het werkkapitaal te beschermen. Door inkoopplannen, voorraadbeleid en toekomstige volumeverplichtingen aan te passen voordat de trend zich duidelijk aftekent, kunnen ze onnodige voorraadopbouw voorkomen en geld vrijhouden voor productievere investeringen elders in het bedrijf.
4. Leveranciers- en inkoopstrategie
De opkomst en langdurige toepassing van GLP-1-medicijnen zullen verschillende gevolgen hebben voor de aanvoer van ingrediënten. Er is een inherent stijgende vraag naar verse voedingsmiddelen, groenten, eiwitten, vezels en voedingsrijke ingrediënten. De vraag naar cichoreiwortel, inuline, allulose en hoogwaardige vleeseiwitten neemt allemaal toe.
Geraffineerde suikers, ingrediënten in sterk bewerkte snacks en alcoholische toevoegingen krijgen te maken met een forse daling. Voor leidinggevenden op het gebied van inkoop en toeleveringsketens betekenen deze veranderingen dat je je leveranciersportfolio onder de loep moet nemen. En, heel belangrijk, dat je voorop loopt bij het vinden van alternatieven die beter aansluiten bij wat de cijfers je vertellen. Welke leveranciersrelaties zijn geconcentreerd in categorieën die achteruitgaan? Welke relaties brengen risico’s met zich mee als de vraag blijft dalen?
5. Het risico van het ‘herstelvenster’
In de voedingsindustrie wordt vaak aangenomen dat de effecten van GLP-1 tijdelijk zijn. Dit is een van de gevaarlijkste aannames die je kunt doen. Het is begrijpelijk om aan te nemen dat, zodra patiënten hun streefgewicht hebben bereikt en stoppen met het innemen van de voorgeschreven medicatie, hun eetlust weer op het normale niveau komt. En dat hun koopgedrag dan weer normaal wordt.
Het bewijs ondersteunt deze theorie simpelweg niet.
Klinisch onderzoek en gedragsgegevens wijzen erop dat GLP-1-medicijnen op lange termijn je gedrag beïnvloeden. Zelfs nadat iemands behandeling is afgelopen, keren zijn of haar eetpatronen nooit helemaal terug naar het niveau van voor de behandeling.
Als je toeleveringsketen is opgebouwd rond de verwachting dat de consumptie van consumenten zich weer zal herstellen, en dat nooit gebeurt, krijg je waarschijnlijk te maken met enorme overvoorraden in de verkeerde categorieën en enorme tekorten in de juiste.
De gegevens laten zien dat dit geen cyclisch proces is. Het is lineair.
Loop, ren niet
Dit artikel is niet bedoeld om paniek te zaaien in de voedingsindustrie. Het is juist een waarschuwend inzicht in wat de gegevens ons vertellen over de toekomst. Volgens een rapport van de CEO van Hershey merkten ze in 2025 slechts een lichte impact van GLP-1-medicijnen, en dat zette zich voort in 2026. Ook Mondelez en Nestlé hebben hun investeerders soortgelijke geruststellingen gegeven. Novo Nordisk heeft onlangs zelfs de groeiverwachtingen voor 2025 voor de twee medicijnen die ze aanbieden naar beneden bijgesteld, omdat de acceptatie ‘trager dan verwacht’ verloopt.
Dit kan komen door zorgen over bijwerkingen, waarvan er veel nog steeds worden ontdekt en in de gaten worden gehouden, zoals maag- en darmklachten, haaruitval en afname van de botdichtheid. Of gewoon door de eerder genoemde toedieningsmethode via injectie. Wereldwijd, waar de VS voorop lopen wat betreft het gebruik, zien zowel de Europese als de Aziatische markten lang niet hetzelfde gebruiksniveau.
Dan is er nog de betaalbaarheid: in de VS variëren de kosten voor GLP-1-medicijnen van $900 tot $1.400 per maand. Dat is geen klein bedrag. Maar nu de concurrentie tussen geneesmiddelenfabrikanten toeneemt en de verzekeringsdekking (met name in de VS) wordt uitgebreid, zullen deze kosten waarschijnlijk dalen naarmate de markt volwassen wordt.
De commerciële impact op de winst- en verliesrekening van de voedingssector is op dit moment nog niet dramatisch, maar de waarschuwingssignalen zijn er zeker. Beslissingen in de toeleveringsketen over leverancierscontracten, productiecapaciteit, SKU-portfolio’s en aanvulstrategieën kunnen 18 tot 36 maanden in beslag nemen.
Dus laat er geen misverstand over bestaan: dit is het moment om in actie te komen, voordat de gegevens van een waarschuwingsteken veranderen in een kanarie in de kolenmijn. En nu er GLP-1-pillen op de markt komen, kun je verwachten dat de acceptatie in een stroomversnelling komt.
6 dingen die slimme supply chain-leiders op dit moment doen
De uitdaging voor leiders in de voedseltoeleveringsketen is om dit besef om te zetten in concrete acties. Hier zijn zeven praktische stappen die organisaties nu al nemen:
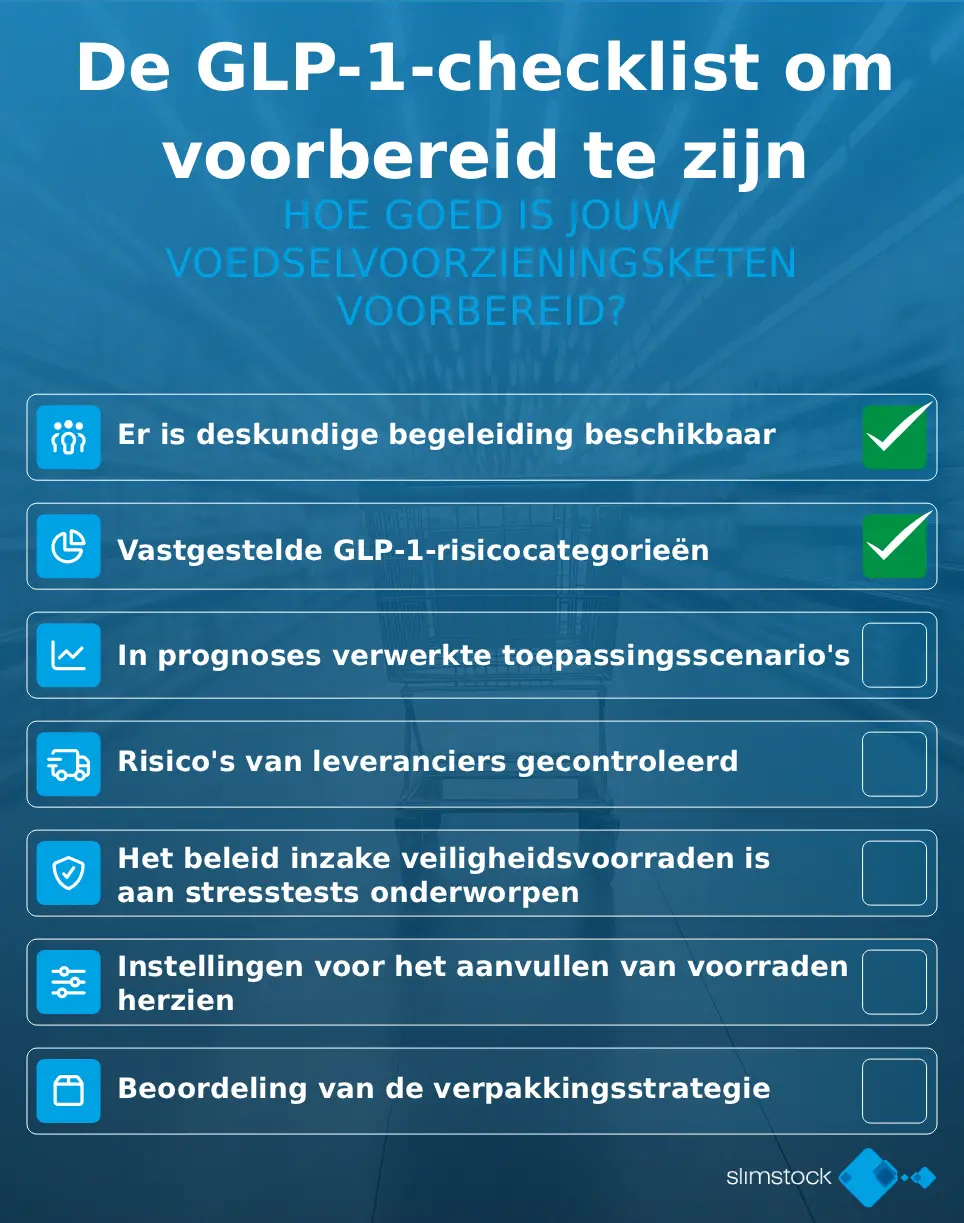
1. Een beroep doen op experts
Als je met nieuwe uitdagingen te maken krijgt, kan samenwerking met een leverancier van supply chain-oplossingen die mensen centraal stelt, zoals Slimstock, je helpen te profiteren van marktervaring en het brede scala aan use cases waar onze oplossing op is gericht en al heeft aangepakt. Waar veel leveranciers hun klanten aan hun lot overlaten, is Slimstock een altijd beschikbare bron van advies en gratis training voor alle gebruikers van Slimstock-oplossingen.
2. Segmenteer je assortiment op basis van GLP-1-risico
Stem categoriestructuren af op opkomende consumentenvraag. Groepeer eiwitrijke, functionele en op welzijn gerichte producten apart van ultraverwerkte en krimpende categorieën, zodat planners de voorraad kunnen voorspellen, erin kunnen investeren en optimaliseren in lijn met veranderende consumentenvoorkeuren.
3. Bouw GLP-1-acceptatiescenario’s in bij prognoses voor 12–36 maanden
Vertrouw niet op historische gegevens van vóór de invoering van GLP-1. Analyseer lage, gemiddelde en hoge acceptatiecurves en toets je voorraad aan elk van deze scenario’s. Scenario’s zoals de komst van GLP-1 in pilvorm kunnen een snellere en bredere acceptatie teweegbrengen, en daar moet je in je planning rekening mee houden.
4. Controleer je leveranciersbestand
Ga na welke leveranciers van ingrediënten en grondstoffen in krimpende categorieën zitten. En begin al vroeg met gesprekken over flexibiliteit in volumes, voordat contractverlengingen je de hand dwingen.
5. Test je veiligheidsvoorraad- en aanvulbeleid onder extreme omstandigheden
Bekijk de parameters voor je SKU’s met het hoogste risico. Beleid dat is afgestemd op een stabiele of groeiende vraag leidt tot overvoorraad in categorieën die achteruitgaan.
6. Evalueer je verpakkingsstrategie
De verschuiving naar kleinere, voedingsrijke verpakkingen zal de configuratie van de productielijn, de vullingsgraad van de dozen en de logistieke kosten veranderen. Maak een simulatie van de impact op de toeleveringsketen voordat je commerciële beslissingen neemt.
Het vet uit je toeleveringsketen halen
Vraaggeschuiven op structureel niveau komen zelden voor in de voedingsindustrie. De vegan- en plantaardige boom van eind jaren 2010 was de laatste grote gebeurtenis. Maar die werd meer gedreven door consumentenvoorkeuren dan door medische interventies.
De GLP-1-revolutie is totaal anders, en die is zeker een blijvertje. Een medicijn dat de eetlust van miljoenen mensen over de hele wereld bijstelt, met een sneeuwbaleffect op wat en hoeveel ze kopen en langs welke producten ze in de supermarkt lopen, zal een enorme invloed hebben op de sector.
Voor supply chain-leiders in de voedings- en drankenindustrie: jullie vraagpatronen gaan veranderen. Sterker nog, dat is al gebeurd. Beschikt je bedrijf over de planningsinfrastructuur, de flexibiliteit bij het maken van prognoses en de relaties met leveranciers om je aan te passen en te floreren? Werk je samen met specialisten die je kunnen helpen om tegen de stroom in te roeien? Onderneem je vroeg genoeg actie om je aanpassing en implementatie op jouw eigen voorwaarden vorm te geven? Of blijf je achter en moet je pas reageren op de verschuiving als de impact op je marges niet meer te negeren is?
De gegevens zijn er. De kans om in actie te komen ligt voor het grijpen. De enige vraag is: durf je het aan?