Indice dei contenuti
Indice dei contenuti- Ozempic: la tendenza dei farmaci a base di GLP-1 che sta rivoluzionando le supply chain alimentare
- Il farmaco che sta influenzando silenziosamente le vendite alimentari
- In che modo le abitudini di acquisto di chi usa il GLP-1 cambieranno gli SKU nel settore alimentare?
- 5 punti critici che i responsabili della filiera alimentare devono affrontare
- Cammina, non correre
- 6 cose che i leader più lungimiranti della filiera stanno facendo proprio ora
- Eliminare gli sprechi dalla tua supply chain
Panoramica
La rapida diffusione dei farmaci a base di GLP-1 come Ozempic, Wegovy e Mounjaro sta iniziando a cambiare le abitudini alimentari. Con lo spostamento della domanda tra le diverse categorie di alimenti e bevande, i responsabili delle supply chain alimentari devono prepararsi a cambiamenti nelle previsioni, nella gestione delle scorte, nell’approvvigionamento e nella pianificazione dei prodotti.
I farmaci dimagranti sono ovunque. Che tu li conosca come GLP-1, Ozempic, Mounjaro o Wegovy, probabilmente c’è qualcuno che conosci che ne sta assumendo uno.
E milioni di consumatori in tutto il mondo hanno modificato di conseguenza le proprie abitudini di spesa alimentare.
Per i responsabili della filiera nel settore alimentare, questa non è una moda passeggera destinata a svanire nei prossimi mesi. Questi farmaci sono qui per restare. E in realtà, molti di essi sono in circolazione già da 20 anni.
Ma la recente diffusione su larga scala ha già influito sulla domanda nel settore alimentare. La domanda ora è: riuscirai ad adattare la tua supply chain abbastanza in fretta da reagire prima di rimanere indietro?
Il farmaco che sta influenzando silenziosamente le vendite alimentari
Tre anni fa, nel 2023, il CEO di Walmart USA aveva accennato a un motivo di crescente preoccupazione nei dati dell’azienda. I volumi delle vendite alimentari erano in calo.
Allo stesso modo, il CEO di Novo Nordisk, il marchio che produce sia Ozempic che Wegovy, ha riferito di aver ricevuto diverse telefonate preoccupate da parte di leader del settore alimentare. In ogni telefonata, l’argomento di preoccupazione era il caos che i farmaci del marchio stavano causando sulle vendite di generi alimentari.
Questi farmaci, sviluppati inizialmente per aiutare i pazienti a gestire il diabete di tipo 2, sono ora diventati la categoria di farmaci in più rapida crescita nella storia farmaceutica moderna. Una statistica sbalorditiva se pensi a tutti gli altri concorrenti.
1 adulto americano su 8 sta assumendo una forma di GLP-1. Si tratta di circa 34.125.000 persone, solo negli Stati Uniti.
Le previsioni di Circana indicano che entro il 2030 (tra poco più di 3,5 anni), le famiglie con un consumatore di GLP-1 rappresenteranno il 35% di tutte le vendite di alimenti e bevande negli Stati Uniti.
Per i responsabili della supply chain nel settore alimentare, questa è una statistica da tenere d’occhio. I meccanismi sono già in moto per un forte cambiamento nella domanda in tutto il mondo.
È un cambiamento che stravolgerà i tuoi modelli di previsione, influenzerà le tue politiche di gestione delle scorte e metterà a dura prova i rapporti con i tuoi fornitori. L’impatto va ben oltre la domanda di cibo. Anche le supply chain degli imballaggi alimentari sono sotto pressione, dato che i marchi stanno adattando prodotti e confezioni per chi usa il GLP-1. Dalle etichette “GLP-1 Friendly” ai messaggi che mettono in risalto le proteine, questi cambiamenti sono una risposta diretta alle mutevoli preferenze dei consumatori.
La tua pianificazione della domanda è pronta per questo cambiamento? O stai già cercando di stare al passo con una rivoluzione che sta ridefinendo il settore?
Le statistiche in breve
In che modo le abitudini di acquisto di chi usa il GLP-1 cambieranno gli SKU nel settore alimentare?
I prodotti che chi usa il GLP-1 smette di comprare e quelli che acquista al loro posto potrebbero avere conseguenze notevoli per l’industria alimentare. Ci sono buoni motivi per pensare che questo stia già accadendo.
Sebbene sia vero che chi usa Ozempic compri meno cibo perché mangia meno, la realtà è che le sue abitudini di acquisto si stanno evolvendo anche in termini di nutrizione e alimentazione sana. E questo è un aspetto commercialmente significativo per chi opera nella filiera alimentare.
Una ricerca della Cornell University, pubblicata nel dicembre 2025 e basata sui dati sugli acquisti delle famiglie forniti da Numerator, ha monitorato la spesa alimentare prima e dopo l’inizio delle prescrizioni di GLP-1.
La ricerca suggerisce che la spesa alimentare scende del 5,3% nel giro di soli 6 mesi da quando qualcuno in famiglia inizia a usare il GLP-1.
Ma nelle famiglie con un reddito complessivo più elevato, la percentuale è ancora più alta, arrivando all’8,2%.
Una ricerca dell’Università della California di Davis, invece, mostra che chi usa il GLP-1 consuma il 65% in meno di bevande zuccherate, il 62% in meno di alcol e il 55% in più di frutta e verdura.
La loro ricerca mostra anche che le vendite di snack salati come le patatine diminuiscono del 10%, con un calo anche per dolci, prodotti da forno, biscotti e dolciumi.
Al contrario, le vendite di yogurt, frutta fresca, barrette proteiche e snack a base di carne registrano una crescita.
Questi dati dimostrano che non è solo il volume complessivo di cibo a risentire dei farmaci che inibiscono l’appetito, ma che c’è anche una componente educativa nel cambiamento delle abitudini.
È interessante notare che molti utenti di Ozempic o Mounjaro hanno riferito di aver provato nausea o malessere dopo aver mangiato cibi altamente trasformati e ricchi di grassi.
A livello aneddotico, sembra esserci anche un impatto enorme sulla tolleranza all’alcol da parte degli utenti. Il che significa che non saranno solo i fornitori di generi alimentari a sentire il calo della domanda. Soprattutto con il cambiamento dei profili dei consumatori, visto che la Generazione Z, in particolare, beve molto meno rispetto alle generazioni precedenti.
Il fatto che i cambiamenti nelle abitudini alimentari siano dovuti a ragioni fisiologiche piuttosto che alla semplice forza di volontà suggerisce che si tratti di un’evoluzione permanente, non di una moda passeggera destinata a svanire col tempo.
Se sei un responsabile della pianificazione della supply chain nel settore alimentare o delle bevande, è altamente probabile che i dati sulla domanda su cui stai basando le tue previsioni siano già obsoleti.

5 punti critici che i responsabili della filiera alimentare devono affrontare
1. I modelli di previsione della domanda si basano su una linea di riferimento sbagliata
Ogni singola previsione della domanda che stai usando oggi è stata quasi certamente costruita utilizzando dati storici basati su consumi che stanno cambiando radicalmente.
I dati pre-GLP-1 non sono più adatti allo scopo nel settore alimentare. Ormai il farmaco è entrato nell’uso comune, il che significa che i tuoi dati hanno superato la loro “data di scadenza”. E al di là di questo, molti dei modelli in uso ora sovrastimano la domanda di prodotti ad alto contenuto calorico e ultra-trasformati. Soprattutto con l’adozione che accelera verso i 30 milioni di utenti statunitensi entro il 2030.
Al momento i farmaci GLP-1 vengono somministrati tramite iniezione, un metodo che potrebbe scoraggiare alcuni potenziali candidati. Ma stanno entrando in scena le pillole per via orale, il che potrebbe far accelerare il mercato ancora di più, dato che chi è troppo schizzinoso per le iniezioni troverà un modo più semplice e meno impegnativo per gestire il proprio peso.
Per gestire le tue previsioni dovrai arricchire i tuoi dati con le nuove informazioni provenienti dal mercato. Le aziende che lo faranno rapidamente avranno un vantaggio significativo rispetto a quelle che aspettano che il segnale diventi inequivocabile, o che credono erroneamente che si tratti di una fase destinata a svanire col tempo.
2. Architettura delle confezioni e razionalizzazione degli SKU
Chi usa il GLP-1 mangia meno. Lo sappiamo già, perché è proprio questo il motivo principale per cui si usa il farmaco.
Probabilmente mangiano porzioni più piccole a pasto, ma cercano anche un’alimentazione più sana e potrebbero essere meno interessati alle confezioni economiche pensate per diete più caloriche. Uno studio sui consumatori del 2024 ha rilevato che il 95% degli utenti di GLP-1 ha dichiarato di mangiare porzioni più piccole, il 78% cercava confezioni più piccole e l’82% cercava attivamente alimenti con benefici nutrizionali aggiuntivi.
È altamente probabile che i produttori si trovino ora di fronte a un incentivo commerciale a offrire confezioni più piccole o a orientare le offerte e i prodotti verso alternative più salutari.
Una ricerca di PWC accenna a questo, suggerendo che l’adozione del GLP-1 stia contribuendo ad allontanarsi dai tradizionali modelli di consumo basati sul volume, costringendo le aziende coinvolte a rivalutare le convinzioni di lunga data relative al valore, al comportamento d’acquisto e ai portafogli di prodotti.
Entrambi questi cambiamenti avranno ripercussioni sulla supply chain
I nuovi formati di confezione modificano la configurazione delle casse, i requisiti di stoccaggio e la logica di rifornimento. E la riformulazione richiederà un nuovo approvvigionamento degli ingredienti.
I produttori potranno mantenere gli stessi fornitori dopo essere passati a opzioni più salutari? O dovranno cambiare radicalmente i loro partner e competere con altri per gli stessi prodotti, senza avere rapporti preesistenti?
Per chi opera nella supply chain, questo significa una maggiore complessità operativa in un momento in cui la visibilità della domanda sta peggiorando rapidamente.
3. Rischi legati alle scorte e al capitale circolante
Uno dei rischi più significativi riguarda le scorte e il capitale circolante in esse immobilizzato. Anche se un crollo improvviso della domanda è improbabile, la possibilità che un rallentamento della domanda influisca sugli accordi a lungo termine con i fornitori è significativa.
Molti produttori, grossisti e distributori del settore della ristorazione operano sulla base di impegni di volume pluriennali, accordi quadro con i fornitori e contratti di acquisto. Se la domanda dovesse diminuire gradualmente nel corso della durata di questi contratti, le aziende potrebbero ritrovarsi con scorte in eccesso, a gestire lo spazio di magazzino in modo inefficiente e a immobilizzare il capitale circolante in prodotti che non si vendono più allo stesso ritmo.
I responsabili della supply chain dovrebbero valutare scenari a lungo termine per tutte le categorie che potrebbero essere soggette a questi cambiamenti.
Gli impegni futuri sui volumi sono ancora in linea con i probabili modelli di consumo? Quanto capitale circolante potrebbe rimanere immobilizzato se la domanda fosse inferiore alle ipotesi attuali? E gli accordi con i fornitori, le politiche di magazzino e le previsioni sono abbastanza flessibili da adattarsi se le tendenze di consumo dovessero cambiare nei prossimi cinque anni?
Le aziende che individuano questi cambiamenti in anticipo saranno in una posizione migliore per proteggere sia i livelli di servizio che il capitale circolante. Adeguando i piani di approvvigionamento, le politiche di gestione delle scorte e gli impegni sui volumi futuri prima che la tendenza diventi evidente, potranno evitare un accumulo inutile di scorte e mantenere liquidità disponibile per investimenti più produttivi in altri settori dell’azienda.
4. Strategia di approvvigionamento e fornitori
L’emergere e l’adozione a lungo termine dei farmaci a base di GLP-1 avranno implicazioni diverse per l’approvvigionamento degli ingredienti. C’è un’intrinseca crescita della domanda di alimenti freschi, verdure, proteine, fibre e ingredienti ricchi di nutrienti.
La radice di cicoria, l’inulina, l’allulosio e le proteine animali di alta qualità registrano tutti un aumento della domanda.
Gli zuccheri raffinati, gli ingredienti presenti negli snack altamente trasformati e gli ingredienti alcolici stanno subendo un forte calo.
Per i responsabili degli acquisti e della supply chain, questi cambiamenti significano effettuare una verifica dell’esposizione dei propri fornitori. E, cosa fondamentale, anticipare i tempi nella ricerca di alternative che si adattino meglio a ciò che i dati ti stanno indicando.
Quali rapporti con i fornitori sono concentrati nelle categorie in calo?
Quali rapporti comportano un rischio se la domanda continua a calare?
5. Il rischio della “finestra di rimbalzo”
Nel settore alimentare si parte dal presupposto che gli effetti del GLP-1 siano temporanei. Questa è una delle ipotesi più pericolose che si possano formulare.
È comprensibile pensare che, una volta raggiunto il peso desiderato, i pazienti smettano di assumere il farmaco prescritto e il loro appetito torni ai livelli normali. E così le abitudini di acquisto tornino alla normalità.
Ma i dati non supportano affatto questa teoria.
La ricerca clinica e i dati comportamentali suggeriscono che i farmaci a base di GLP-1 agiscano come modificatori comportamentali a lungo termine. Anche dopo la fine del trattamento, le abitudini alimentari non tornano mai completamente ai livelli precedenti.
Se la tua supply chain si basa sull’aspettativa che i consumi si riprendano, e questo non dovesse mai succedere, rischi di ritrovarti con enormi eccedenze di scorte nelle categorie sbagliate e gravi carenze in quelle giuste.
I dati ci dicono che non si tratta di un processo ciclico. È lineare.
Cammina, non correre
Questo articolo non vuole seminare il panico nel settore alimentare. È piuttosto una riflessione cauta su ciò che i dati ci dicono riguardo al futuro.
Un rapporto del CEO di Hershey afferma che nel 2025 hanno riscontrato solo un impatto lieve dei farmaci a base di GLP-1 e che questa tendenza è proseguita anche nel 2026. Anche Mondelez e Nestlé hanno dato rassicurazioni simili ai propri investitori. Novo Nordisk ha persino rivisto al ribasso di recente le previsioni di crescita per il 2025 relative ai due farmaci che commercializza, segnalando un’adozione “più lenta del previsto”.
Ciò potrebbe essere dovuto alle preoccupazioni relative agli effetti collaterali, molti dei quali sono ancora in fase di individuazione e monitoraggio, come disturbi gastrointestinali, perdita di capelli e perdita di densità ossea. Oppure semplicemente al già citato metodo di somministrazione tramite iniezione. A livello mondiale, dove gli Stati Uniti sono in testa per quanto riguarda l’adozione, sia il mercato europeo che quello asiatico registrano livelli di utilizzo ben lontani da quelli statunitensi.
Poi c’è il fattore accessibilità: negli Stati Uniti, i costi dei farmaci a base di GLP-1 vanno dai 900 ai 1.400 dollari al mese. Non è certo una cifra da poco. Ma con l’aumentare della concorrenza tra le aziende farmaceutiche e l’espansione della copertura assicurativa (soprattutto negli Stati Uniti), è probabile che questi costi scendano man mano che il mercato matura.
L’impatto commerciale sui conti economici del settore alimentare non è ancora drammatico, ma i segnali di allarme ci sono eccome. Le decisioni relative alla supply chain – che riguardano i contratti con i fornitori, la capacità produttiva, il portafoglio di SKU e la logica di rifornimento – possono richiedere dai 18 ai 36 mesi per essere messe in atto.
Quindi non girarci intorno: è ora di agire, prima che i dati passino dall’essere un semplice segnale di allarme a diventare il “canarino nella miniera”. E con le pillole a base di GLP-1 che stanno entrando sul mercato, aspettati che l’adozione acceleri.
6 cose che i leader più lungimiranti della filiera stanno facendo proprio ora
La sfida per i responsabili della filiera alimentare è trasformare la consapevolezza in azioni concrete. Ecco sette passi pratici che le aziende stanno già mettendo in atto:
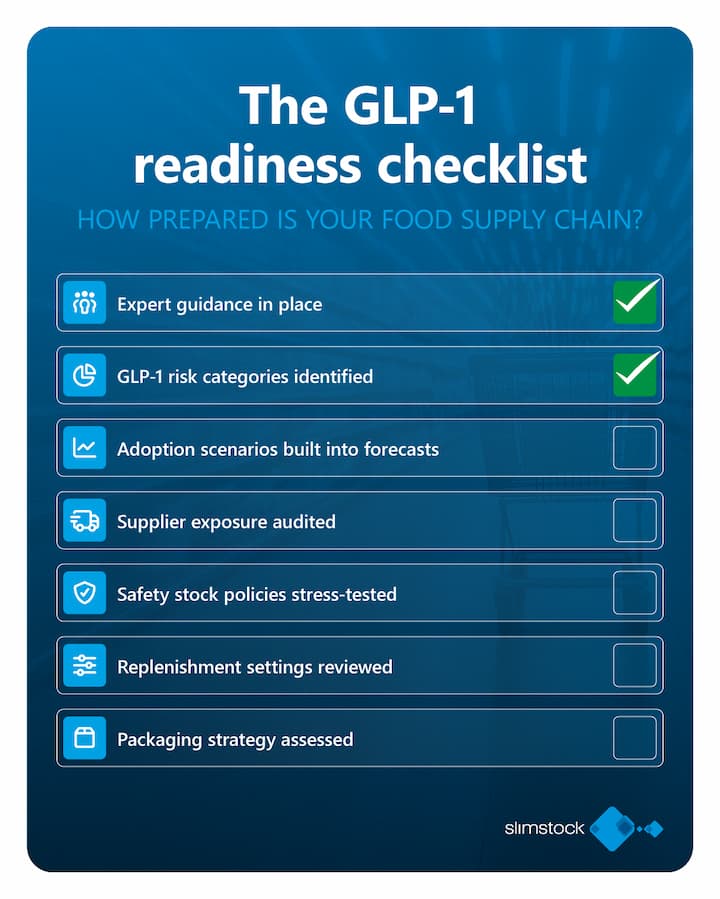
1. Rivolgersi agli esperti
Quando ti trovi di fronte a nuove sfide, collaborare con un fornitore di soluzioni per la supply chain che mette al primo posto le persone, come Slimstock, può aiutarti a trarre vantaggio dall’esperienza di mercato e dall’ampia gamma di casi d’uso che la nostra soluzione affronta e ha già affrontato. Mentre molti fornitori lasciano che siano i clienti a cavarsela da soli, Slimstock è una risorsa sempre disponibile di consulenza specialistica e formazione gratuita per tutti gli utenti delle soluzioni Slimstock.
2. Segmenta il tuo assortimento in base al rischio GLP-1
Allinea le strutture delle categorie alla domanda emergente dei consumatori. Raggruppa i prodotti ad alto contenuto proteico, funzionali e incentrati sul benessere separatamente dalle categorie ultra-trasformate e in declino, consentendo ai responsabili della pianificazione di prevedere, investire e ottimizzare le scorte in linea con le mutevoli preferenze dei consumatori.
3. Inserisci scenari di adozione del GLP-1 nelle previsioni da 12 a 36 mesi
Non affidarti ai dati storici precedenti all’adozione del GLP-1. Analizza le curve di adozione a basso, medio e alto livello e verifica la tua offerta rispetto a ciascuna di esse. Scenari come l’arrivo del GLP-1 in compresse potrebbero innescare un’adozione più rapida e diffusa, e questo dovrebbe essere integrato nella tua pianificazione.
4. Fai un controllo della tua rete di fornitori
Individua quali fornitori di ingredienti e materie prime appartengono a categorie in declino. E avvia per tempo le trattative sulla flessibilità dei volumi prima che il rinnovo dei contratti ti costringa a prendere decisioni affrettate.
5. Metti alla prova le politiche relative alle scorte di sicurezza e al rifornimento
Rivedi i parametri relativi alle tue SKU a più alto rischio. Le politiche calibrate per una domanda stabile o in crescita genereranno eccedenze di magazzino nelle categorie in calo.
6. Rivedi la strategia di confezionamento
Il passaggio a confezioni più piccole e ricche di nutrienti cambierà la configurazione delle linee di produzione, i tassi di riempimento delle casse e i costi logistici. Simula l’impatto sulla supply chain prima di prendere decisioni commerciali.
Eliminare gli sprechi dalla tua supply chain
I cambiamenti strutturali nella domanda sono rari nel settore alimentare.
L’ultimo grande evento è stato il boom del veganismo e dei prodotti a base vegetale alla fine degli anni 2010. Ma quel fenomeno è stato guidato più dalle preferenze dei consumatori che da interventi medici.
La rivoluzione del GLP-1 è completamente diversa, ed è destinata a durare a lungo. Un farmaco che ricalibra l’appetito di milioni di persone in tutto il mondo, con un effetto a catena su cosa e quanto comprano e su quali alimenti ignorano al supermercato, avrà un’influenza enorme sul settore.
Per i responsabili della supply chain nei settori alimentare e delle bevande, i modelli di domanda stanno per cambiare. Anzi, sono già cambiati. La tua azienda dispone dell’infrastruttura di pianificazione, dell’agilità nelle previsioni e delle relazioni con i fornitori necessarie per adattarsi e prosperare? Stai collaborando con specialisti in grado di aiutarti a remare controcorrente? Ti stai muovendo con sufficiente anticipo per plasmare il tuo adattamento e la tua adozione alle tue condizioni? Oppure ti ritroverai a reagire al cambiamento solo quando l’impatto sui margini diventerà impossibile da ignorare?
I dati ci sono. La finestra per agire è spalancata. L’unica domanda è: hai il coraggio di farlo?